最強の相続税節税!小規模宅地特例とは
 Lifetrix編集部
~ 小規模宅地等の特例で相続税を劇的に減らす方法 ~

土地はあるのに現金がない――相続税が払えない!?
郊外に約300㎡の自宅敷地を所有し、預貯金はわずかなNさん(夫)が亡くなりました。
残された家族は配偶者Fさんと子供3人。遺産の土地はFさんが相続することになりました。
Fさんが路線価図を基に土地評価額を試算すると、約3億円。
基礎控除(3,000万円+600万円×法定相続人4人=5,400万円)を差し引いても課税対象が大きく残り、配偶者の税額軽減などを考慮しても、相続税の負担が生じる可能性があります。
「もしかしたら、1,780万円の相続税が発生するかも、
家は残したい。でも、相続税を払う現金がない……」
そこで税理士が示した打開策が、小規模宅地等の特例(以下「小規模宅地特例」)でした。
【重要な免責事項】 本記事は 2025年6月時点 の法令・制度に基づく一般的な解説です。今後の法改正や個別事情によって取り扱いが変わる可能性があります。地域や各窓口の運用も異なるため、最終的な判断や申請手続きは必ず 弁護士・司法書士・税理士などの専門家 へご相談ください。
本記事の内容に基づく判断により生じた損害について、当方は責任を負いません。【重要な注意事項】 本記事では分かりやすさを優先し、一部の例外規定や詳細要件を省略しています。読者の資産状況・家族構成によっては別の方法が適切な場合があります。
小規模宅地特例とは
被相続人の自宅や事業用地など一定の宅地について、要件を満たせば 評価額を大幅に減額 できる制度です。区分ごとの主な内容は次のとおりです。
| 区分 | 適用上限面積 | 減額率 |
|---|---|---|
| 居住用(特定居住用宅地等) | 330㎡ | 80% |
| 事業用(特定事業用宅地等) | 400㎡ | 80% |
| 貸付用(特定貸付事業用宅地等) | 200㎡ | 50% |
まず押さえたいポイント
自宅の土地に使う特定居住用宅地等では、要件を満たせば330㎡まで評価額を80%減額できます。
【解説】優遇される理由
小規模宅地等の特例は、現在の制度の原型が1983年(昭和58年)に制度化され、その後、減額割合や対象面積などが段階的に見直されてきました。居住や事業の継続に配慮する制度です。
- 生活基盤と納税資金を両立させる
資産の多くが土地で現金が少ない場合でも、住み慣れた家や土地を手放さずに済むよう、一定の宅地の評価額を減額します。 - 中小規模の事業を継続させる
店舗や工場などの事業用地について、相続後も事業を継続しやすくするための仕組みがあります。 - 不本意な資産処分を防ぐ
相続税の支払いのためだけに、自宅や事業用地を急いで売却する事態を避けやすくします。
【ポイント】<居住用> 宅地の主な要件
居住用で特に重要な4点
- 配偶者が取得する場合:居住継続要件なしで適用(ただし宅地該当性等の基本要件は必要)
- 同居親族が取得する場合:相続開始時点で同居し、申告期限(10か月後)まで居住を継続
- 面積上限:330㎡(超過部分は通常評価)
- 減額率:評価額の80%(課税対象は20%)
※ 別居親族による適用(いわゆる「家なき子特例」)は別記事で扱う予定です。
大手メディアでも取り上げられています
| 媒体/掲載日 | 記事タイトル | 概要 |
|---|---|---|
| 朝日新聞デジタル 2025-04-20 | 目黒・世田谷区は3人に1人、全国1割 地価高で増える相続税払う人 | 同居相続人が 小規模宅地特例で土地評価額を8割減 にし納税が不要になった実例を紹介。 |
| 朝日新聞(相続会議) 2024-02-21 | 親の支援で住宅購入する際の非課税措置は?〈2026年末まで延長〉要件や手続き、注意点を解説 | 住宅取得資金贈与と 小規模宅地特例の併用不可ケース を指摘。 |
| 毎日新聞出版「週刊エコノミスト」 2023-11-14号 | 相続税評価額を8割減らせる「小規模宅地等の特例」を活用できないケースとは? | 生前贈与や共有持分で適用を失うリスクを詳述。 |
生前対策の実務ポイント
1. 自宅の用途変更は要確認
特定居住用宅地等に該当するかは、相続開始直前の利用状況や取得者の要件などで判定されます。会社名義への移転や第三者への賃貸などがある場合は、適用関係が変わるため事前確認が必要です。
2. 同居親族に「3年以上同居」という一律の要件はない
同居親族が取得する場合は、原則として相続開始の直前から相続税の申告期限まで引き続き居住し、その宅地等を申告期限まで保有することが要件です。
3. 土地の分筆は慎重に
特定居住用宅地等の限度面積は330㎡で、分筆しただけで限度面積が増えるわけではありません。評価単位や利用状況に影響することがあるため、事前に税理士へ確認しましょう。
4. 貸付事業開始3年以内の宅地は原則として対象外
相続開始前3年以内に新たに貸付事業の用に供された宅地等は、原則として貸付事業用宅地等の対象外です。ただし例外があります。
5. 相続時精算課税で贈与された宅地は対象外
相続時精算課税に係る贈与によって取得した宅地等には、小規模宅地等の特例は適用できません。
よくある誤解 Q&A
Q1. 住宅ローンが残っていると特例は使えない?
A. 残債があっても、要件を満たせば適用できます。
Q2. 相続開始から10か月を過ぎても適用できる?
A. 適用できる場合はあります。ただし、分割状況や申告内容などによって取扱いが異なるため、期限後の適用は税務署や税理士に確認してください。
Q3. 共有名義の土地でも使える?
A. 共有でも可能です。ただし、各共有者が要件を満たす持分部分に限られます。
Q4. 一度申告・納税したあとでも評価減を使える?
A. ケースによっては更正の請求等が可能です。ただし、単に適用を選び忘れた場合など、後から自由に追加できるとは限りません。個別に確認が必要です。
Q5. 建物を建て替えた場合はどうなる?
A. 建て替え中でも適用できる場合があります。個別要件の確認が必要なため、建て替え期間がある場合は専門家に相談してください。
適用セルフチェック(7項目・居住用)
- 被相続人が居住していた宅地で、取得者が 配偶者(居住要件なし)または同居親族(申告期限まで居住継続)
- (居住用)特例の対象となるのは330㎡まで(土地全体が330㎡を超えていても、一定面積まで適用可能)
- 相続開始直前の利用状況が要件に合っているか確認(土地の上に存する権利も対象となる場合があります)
- 申告期限(10か月以内) に相続税申告書を提出できる
- 取得者ごとの要件を満たしている(配偶者・同居親族・いわゆる「家なき子」では要件が異なる)
- 申告書に特例の適用を記載し、必要書類を添付する
- 申告期限までの居住・保有要件がある取得者は、その要件を満たしている
専門家へ相談するタイミングと準備
- 相続開始前:路線価図の写し・固定資産税評価証明書・家族関係図
- 相続開始後:戸籍謄本・土地登記事項証明書・被相続人の所得税申告控え
まとめ――資産棚卸しと情報共有が要
小規模宅地特例は、要件を満たせば土地の相続税評価額を大きく減額できる制度です。
特に重要なのは、誰が取得するか・相続開始直前の利用状況・申告期限までの居住や保有です。生前から資産情報を家族で共有し、判断に迷う場合は税理士などの専門家に確認しましょう。
iNFINITY Lifeでできること
- 不動産を含むすべての資産を一覧化
- 小規模宅地特例を考慮した 相続税の簡易シミュレーションが可能
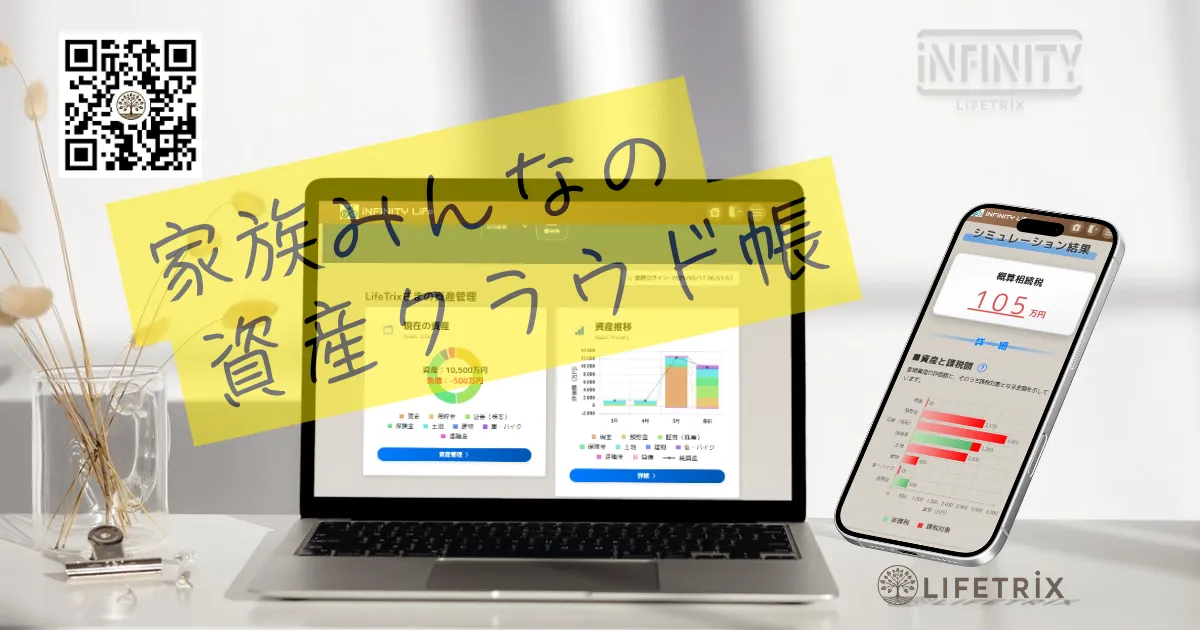

家族みんなの資産クラウド帳
大切な財産情報を「誰でもわかりやすく安全にクラウドで記録・共有」できるサービスです。情報の見える化と、もしもの時の安心な引き継ぎをサポートします。
「iNFINITY Life」の詳細 >出典
- 国税庁「タックスアンサー No.4124 相続した事業の用や居住の用の宅地等の価額の特例」


Lifetrixでは、公的機関や事業者の公式情報を優先して確認しながら、暮らし・お金・相続・見守り・シニア・旅行・ITなど、日々の生活に役立つ情報を発信しています。
制度やサービスなどの複雑な情報を、実際の暮らしで判断・活用しやすい形に整理して伝えることを大切にしています。
編集・最終確認:前野 貴宏
金融システム開発に20年以上携わり、「応用情報技術者(経済産業省・国家試験)」「2級ファイナンシャル・プランニング技能士(厚生労働省・国家検定)」「一種外務員資格(日本証券業協会)」を保有。
[運営者プロフィール・運営方針はこちら]