思いがけない借金|知らぬ間に背負う「負債付き相続」―3か月の壁と対処法
 Lifetrix編集部
知らぬ間に背負う“負債付き相続” ― 3か月の壁と家族を守る備え―

事例:亡くなって4か月後、突然「借金」が判明
父が亡くなって4か月ほど経ったころ、銀行から突然電話がありました。
「お父様のお借入について、ご返済が滞っているためご連絡差し上げました」
父の死去を伝えると、担当者は相続人への確認が必要になる旨を説明しました。
こうした、相続後に負債の存在が判明するケースは起こり得ます。
実際に報じられたケース
- NHK『クローズアップ現代+』(2019/12/19放送「"突然相続"ある日あなたにも!?」)では、期限に間に合わず借金を引き継いだ遺族の事例が報じられています。
- 朝日新聞社「相続会議」(弁護士監修記事、2023/02/20公開)では、負債の存在を知らずに熟慮期間を超えてしまい、返済義務が問題となったケースが紹介されています。
【重要な免責事項】 本記事は 2025年6月時点 の法令・制度に基づく一般的な解説です。今後の法改正や個別事情によって取り扱いが変わる可能性があります。地域や各窓口の運用も異なるため、最終的な判断や申請手続きは必ず 弁護士・司法書士・税理士などの専門家 へご相談ください。
本記事の内容に基づく判断により生じた損害について、当方は責任を負いません。【重要な注意事項】 本記事では分かりやすさを優先し、一部の例外規定や詳細要件を省略しています。読者の資産状況・家族構成によっては別の方法が適切な場合があります。
相続開始後に判明した借金 ― よくある原因
借金が後から見つかる主な原因は、次の3つです。
| 原因 | 説明 |
|---|---|
| 負債の隠匿 | 故人が家族に借金を知らせていなかった。 |
| 調査不足 | 通帳・カード明細・信用情報を確認せずに相続手続きを進めた。 |
| 書類散逸 | ローン契約書や督促状が整理されず、発見が遅れた。 |
【解説】相続放棄、限定承認とは?
| 項目 | 相続放棄 | 限定承認 |
|---|---|---|
| 内容 | 資産も負債も一切引き継がない。 | 相続財産の範囲内で負債を弁済し、残れば受け取る。 |
| 申述期限 | 相続開始と自分が相続人であることを知った日から3か月以内(民法915条)。 | 同左(3か月以内) |
| 手続主体 | 個々の相続人が単独で可能。 | 相続人全員で共同申述が必要。 |
| メリット | 返済義務ゼロで確実に債務を回避。 | 資産超過ならプラス分を受け取れる可能性。 |
| デメリット | 資産も放棄。次順位の親族に債務が移る場合あり。 | 手続きが複雑で公告コストもかかる。負債が多いと最終的にゼロになることも。 |
【ポイント】熟慮期間を過ぎたら?
原則として、熟慮期間内に相続放棄や限定承認をしなければ、単純承認(資産も負債も承継)となります。
ただし、相続財産がないと信じたことに相当な理由がある場合など、例外的に3か月経過後でも相続放棄の申述が受理されることがあります。
参考:裁判所「家事事件Q&A」 / 裁判所「相続の承認又は放棄の期間の伸長」
【ポイント】3か月経過後でも放棄できる?
ただし、相続財産の処分など、法定単純承認に当たる行為をした場合は、後から相続放棄できないことがあります。
3か月経過後や財産を動かした後は、自己判断せず専門家に確認してください。
【注意】3か月超過時の実務
- 「知らなかった理由」を整理する
「銀行が知らせてくれなかった」という事情だけではなく、督促状が届かなかった、被相続人と長年別居していたなど、負債を把握できなかった事情を整理します。 - 財産・負債を早めに調査する
通帳・郵便物・信用情報などを確認し、把握できていない債務がないか確認します。 - 間に合わない場合は期間伸長を検討する
3か月以内に全容を把握できないと分かった時点で、家庭裁判所への熟慮期間伸長の申立てを検討します。
負債を含めた資産整理の重要性
| チェック項目 | 具体策 |
|---|---|
| ローン契約の把握 | 金融機関へ残高証明書を請求し、契約書を保管。 |
| クレジットカード | 直近の利用明細・リボ残高を確認し、カード会社へ問い合わせ。 |
| 信用情報 | CIC・JICC(※1)等で本人開示請求し、借入残高や延滞情報を確認。 |
| 税・公共料金 | 納付書・督促状の有無を確認し、未納がないか点検。 |
| 個人間借入 | 借用書・送金記録を整理し、口頭契約の有無もヒアリング。 |
信用情報機関について
- CIC(指定信用情報機関)、JICC(日本信用情報機構)は主要な個人信用情報機関です。
- クレジットカードや消費者ローンの利用状況・返済履歴を収集・管理しています。
- 相続人による故人の信用情報の開示手続は、各機関で必要書類や申込方法が異なります。
- 住宅ローンなど銀行系の情報は全国銀行個人信用情報センター(KSC)でも確認できます。
【アドバイス】財産調査チェックリスト
負債の見落としを防ぐため、まず次の3点を確認します。
- 信用情報機関(CIC・JICC・全国銀行個人信用情報センター)で故人の情報を開示請求し、隠れローンを洗い出す。
- 郵便物・メールを1〜2年分遡って確認し、ローン会社や督促状、カード利用明細がないか探す。
- 金融機関の入出金履歴(通帳・ネットバンキング)を5年程度遡り、定期的な返済引き落とし口座を特定。
iNFINITY Lifeでリスクを未然に回避
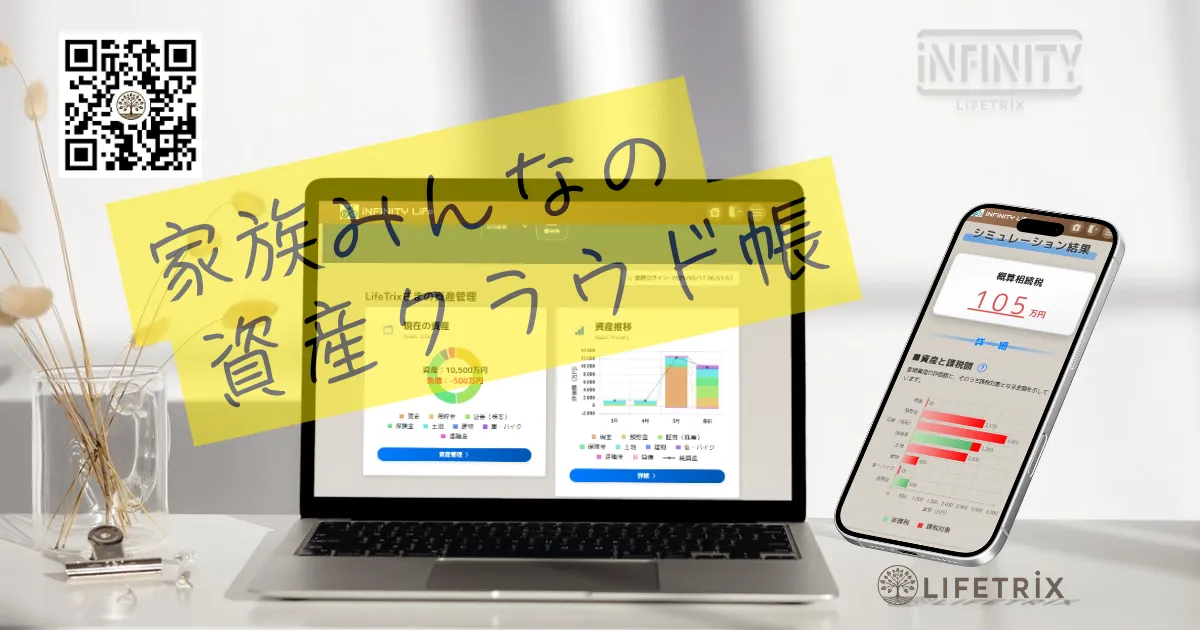

家族みんなの資産クラウド帳
大切な財産情報を「誰でもわかりやすく安全にクラウドで記録・共有」できるサービスです。情報の見える化と、もしもの時の安心な引き継ぎをサポートします。
「iNFINITY Life」の詳細 >まとめ
- 相続放棄の熟慮期間は、原則として相続開始を知った時から3か月
- 3か月を過ぎても、事情によっては相続放棄が受理される場合がある
- 借金の見落としを防ぐには、通帳・郵便物・信用情報の確認が重要
- 全容が分からない場合は、早めに熟慮期間の伸長や専門家への相談を検討する
参考・出典一覧
- 裁判所公式サイト「相続放棄の申述」
- 法務省民事局「限定承認」解説ページ
引用について: 本記事中の引用は、日本の著作権法第32条が定める「引用」の要件を満たす範囲で行っています。


Lifetrixでは、公的機関や事業者の公式情報を優先して確認しながら、暮らし・お金・相続・見守り・シニア・旅行・ITなど、日々の生活に役立つ情報を発信しています。
制度やサービスなどの複雑な情報を、実際の暮らしで判断・活用しやすい形に整理して伝えることを大切にしています。
編集・最終確認:前野 貴宏
金融システム開発に20年以上携わり、「応用情報技術者(経済産業省・国家試験)」「2級ファイナンシャル・プランニング技能士(厚生労働省・国家検定)」「一種外務員資格(日本証券業協会)」を保有。
[運営者プロフィール・運営方針はこちら]