年収の壁2026一覧|103万・106万・130万・178万円はどうなった?
 LifeTrix編集部
📑目次
🧮 あなたの場合は?シミュレーターを使ってみませんか?
「自分の場合はどの壁が関係するの?」「手取りはどれくらいになる?」という方は、まずシミュレーターで確認してみましょう。
(年収・週の勤務時間・勤務先の規模などを入力すると、社会保険・税金・手取り額の目安を確認できます。)
年収の壁シミュレーター2026
年収や週の勤務時間、勤務先の規模などを入力すると、
扶養・社会保険・税金・手取り額の目安を簡単に確認できます。
「自分の場合はどうなる?」と気になる方は、こちらからシミュレーションしてみてください。
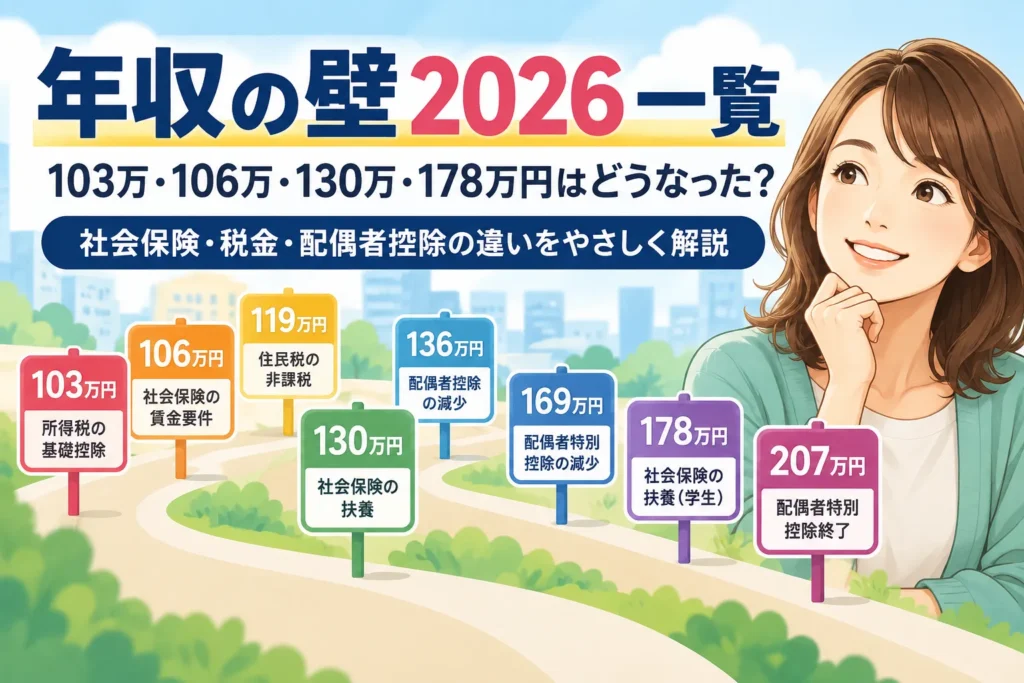
📊 2026年の「年収の壁」一覧
まずは、それぞれの金額が何に関係しているのかを確認してみましょう。
賃金要件【廃止】
(所得割)
配偶者特別控除
減り始める
終了
| 給与年収の目安 | 主に関係する制度 | 主な意味 |
|---|---|---|
| 106万円(賃金要件は撤廃) | 社会保険 | 月8.8万円以上という賃金要件は2026年10月に撤廃 |
| 119万円 | 住民税 | 住民税が非課税となる基本的な目安の一つ |
| 130万円 | 社会保険 | 家族の社会保険の扶養に関する代表的な収入基準 |
| 136万円 | 配偶者控除 | 配偶者控除から配偶者特別控除へ切り替わる給与収入の目安 |
| 169万円 | 配偶者特別控除 | 一定の場合、配偶者特別控除額が減り始める目安 |
| 178万円 | 所得税 | 本人の所得税がかからない基本的な給与収入の目安 |
| 207万円超 | 配偶者特別控除 | 207万円を超えると配偶者特別控除の対象外となる目安 |
「○万円を超えたら、税金や社会保険料が一気にすべて増える」という意味ではありません。大切なのは、その金額が何の制度に関係するのかを確認することです。
🔄 かつての103万円・106万円の壁はどうなった?
103万円の壁はどうなった?
以前は「103万円の壁」という言葉がよく使われていましたが、税制改正によって基準が変わっています。
| 内容 | 2024年の給与 | 2025年の給与 | 2026年の給与 |
|---|---|---|---|
| 本人の所得税がかからない基本的な目安 | 103万円 | 160万円 | 178万円 |
| 配偶者控除の対象となる目安 | 103万円 | 123万円 | 136万円 |
| 配偶者特別控除38万円が維持される目安※ | 150万円 | 160万円 | 169万円 |
| 住民税が非課税となる目安※※ | 100万円 | 110万円 | 119万円 |
2026年分では、給与収入だけの場合、本人の所得税がかからない基本的な目安は178万円、配偶者控除の給与収入の目安は136万円です。
そのため、現在は「103万円を超えるかどうか」だけで働き方を考える必要はありません。
106万円の壁はどうなった?
「106万円の壁」と呼ばれていた、短時間労働者の社会保険に関する月8.8万円以上という賃金要件は、2026年10月に撤廃されました。
現在は106万円という年収ではなく、週の勤務時間や勤務先の規模などを確認することが重要です。
106万円の壁がどう変わったのか、社会保険の加入条件を詳しく確認したい方は、こちらの記事をご覧ください。
106万円の壁はどう変わった?
2026年10月撤廃後の社会保険を解説
月8.8万円以上という賃金要件の撤廃後、週20時間・勤務先の規模・130万円の壁との違いなどを詳しく解説しています。
🧭 年収の壁は「3種類」に分けると分かりやすい
数字を全部覚えようとすると混乱しやすいため、まずは3種類に分けて考えてみましょう。
| 種類 | 119 万円 | 130 万円 | 136 万円 | 169 万円 | 178 万円 | 207 万円 | 何を確認する? |
|---|---|---|---|---|---|---|---|
| 社会保険 | ○ | 自分が社会保険に入る? 家族の扶養から外れる? | |||||
| 自分の税金 | ○ | ○ | 自分に住民税・所得税がかかる? | ||||
| 配偶者の税金 | ○ | ○ | ○ | 配偶者控除・配偶者特別控除はどうなる? |
特に混同しやすいのが、「社会保険の扶養」と「税金の配偶者控除」です。どちらも「扶養」と呼ばれることがありますが、別の制度として考える必要があります。
💡 今、確認したい主な「年収の壁」
🏠 119万円の壁
119万円は、住民税が非課税となる目安の一つです。
たとえば 横浜市の案内 では、2026年の収入が給与だけで、扶養親族がおらず一定の条件に当てはまる場合、給与収入119万円以下が2027年度の住民税非課税の目安となります。
ただし、住民税の非課税基準は扶養人数や本人の状況などによって変わります。そのため、119万円はすべての人に共通する絶対的な基準ではありません。
👨👩👧 130万円の壁
130万円は、会社員などの家族の社会保険の扶養に関する代表的な収入基準です。
ただし、130万円未満なら必ず扶養に入れるわけではありません。 自分の勤務先で社会保険の加入条件を満たしている場合は、130万円未満でも勤務先の健康保険・厚生年金に加入します。
また、2026年4月からは一定の条件を満たす場合、労働条件通知書などに記載された賃金から見込まれる年間収入を使って、被扶養者に該当するか判断する取り扱いが始まりました。130万円という基準そのものが引き上げられたわけではありません。
交通費の扱いに注意 社会保険の扶養判定では、通勤手当などの諸手当も収入に含めて確認 します。一方、所得税では 通勤手当は一定額まで非課税 です。
💰 136万円・169万円・207万円の壁
この3つは、主に配偶者控除・配偶者特別控除に関係します。
2026年分について、配偶者の収入が給与だけの場合を簡単に整理すると、次のようになります。
| 給与年収の目安 | どうなる? |
|---|---|
| 136万円以下 | 配偶者控除の対象となる目安 |
| 136万円超~169万円以下 | 配偶者特別控除へ切り替わる |
| 169万円超~207万円以下 | 配偶者特別控除額が段階的に減っていく |
| 207万円超 | 配偶者特別控除の対象外となる目安 |
国税庁の「令和8年4月 源泉所得税の改正のあらまし」では、給与収入だけの場合、配偶者特別控除の対象となる目安を136万円超~207万円以下としています。
控除を受ける側の合計所得金額が900万円以下の場合、配偶者の給与年収が136万円を超えても、169万円以下なら配偶者特別控除は38万円のままです。
つまり、136万円を少し超えただけで、配偶者の控除が急になくなるわけではありません。
💴 178万円の壁
178万円は、パートで働く本人の所得税に関する目安です。
国税庁の案内では、2026年分・2027年分について、給与収入だけでほかに所得がない場合、給与所得控除74万円と基礎控除104万円を合わせた178万円以下が、所得税がかからない基本的な目安とされています。
ただし、178万円を少し超えたら、急に大きな所得税がかかるわけではありません。社会保険料控除などによって課税される所得が0円になれば、178万円を超えても所得税がかからない場合があります。
178万円は2026年分・2027年分の所得税についての目安です。 2028年分以降は同じ基準とは限りません。
🔎 結局、どの壁を確認すればいい?
すべての数字を気にする必要はありません。自分が何を知りたいのかから確認すると分かりやすくなります。
| 知りたいこと | 主に確認するもの |
|---|---|
| 自分が勤務先の社会保険に入る? | 週20時間・勤務先規模など |
| 家族の社会保険の扶養から外れる? | 130万円 |
| 自分に住民税がかかる? | 119万円など |
| 自分に所得税がかかる? | 178万円 |
| 配偶者控除から配偶者特別控除へ変わる? | 136万円 |
| 配偶者特別控除が減り始める? | 169万円 |
| 配偶者特別控除がなくなる? | 207万円超 |
たとえば、「配偶者の扶養に入りながらパートで働いている」という場合でも、最初に130万円だけを確認すればよいとは限りません。勤務先で社会保険の加入条件を満たしていれば、130万円に達する前に勤務先の社会保険へ加入する場合があるためです。
❓ よくある質問
-
103万円を超えたら扶養から外れる?
-
社会保険の扶養と、所得税の配偶者控除は別の制度です。2026年現在は、社会保険・本人の税金・配偶者控除で、それぞれ確認する基準が異なります。
-
130万円の壁は150万円になった?
-
配偶者については、130万円が150万円に引き上げられたわけではありません。
日本年金機構の案内によると、2025年10月から、19歳以上23歳未満の一定の被扶養者については年間収入要件が150万円未満へ変更されましたが、被保険者の配偶者は対象外です。
-
178万円を超えたら、すぐに所得税がかかる?
-
必ずしもそうではありません。
178万円は、給与収入だけでほかに所得がない場合の基本的な目安です。社会保険料控除などによって課税される所得が0円になれば、178万円を超えていても所得税がかからない場合があります。
✅ まとめ|「何万円?」より「何の壁?」を確認しよう
2026年の年収の壁には、119万円、130万円、136万円、169万円、178万円、207万円などがあります。
数字が多くて分かりにくく見えますが、全部を覚える必要はありません。 まずは、社会保険の話なのか、自分の税金の話なのか、配偶者の税金の話なのかを確認すると整理しやすくなります。
また、以前よくいわれていた103万円の基準は税制改正によって変わり、106万円の壁についても2026年10月に賃金要件が撤廃されました。昔の「○万円の壁」だけで判断せず、現在の制度と自分の働き方に合った基準を確認することが大切です。
自分の場合の社会保険・税金・手取り額を確認したい方は、年収の壁シミュレーター2026もあわせて利用してみてください。
参考・出典
- 日本年金機構「2026(令和8)年10月に社会保険の短時間労働者に係る賃金要件が撤廃されました」
- 日本年金機構「労働契約内容による年間収入での被扶養者の認定の取り扱いについて」
- 日本年金機構「19歳以上23歳未満の方の被扶養者認定における年間収入要件が変わります」
- 国税庁「No.1800 パート収入はいくらまで所得税がかからないか」
- 国税庁「No.1191 配偶者控除」
- 国税庁「No.1195 配偶者特別控除」
- 国税庁「令和8年4月 源泉所得税の改正のあらまし」
- 国税庁「No.1410 給与所得控除」
- 国税庁「No.1199 基礎控除」
- 国税庁「No.2582 電車・バス通勤者の通勤手当」
- 横浜市「令和8年度税制改正(さらなる年収の壁への対応)のよくある質問」


Lifetrixでは、金融機関向けシステム開発に20年以上携わった経験を生かし、資産管理サービス「iNFINITY Life」と高齢者見守りサービス「みまもライフ」を企画・開発しています。こうした実務経験と保有資格、公的機関の資料をもとに、資産管理・相続、高齢の親の見守りについて、分かりやすい情報を発信しています。
主な編集・執筆担当者の保有資格:応用情報技術者/2級ファイナンシャル・プランニング技能士/証券外務員一種