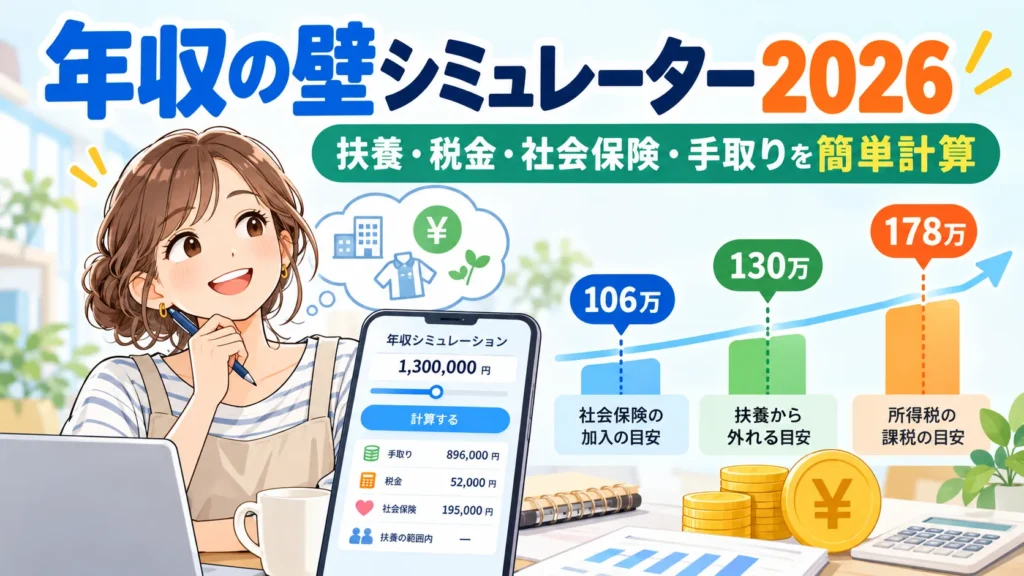
年収の壁シミュレーター2026|扶養・税金・社会保険・手取りを簡単計算
 LifeTrix編集部
📑目次
🧮 年収の壁をシミュレーションする
このシミュレーターは、主に会社員の配偶者の扶養に入りながら、パートで働いている人を想定した簡易ツールです。
※独身の方、学生、60歳以上の方、自営業の方、給与以外にも所得がある方などは、実際の結果と大きく異なる場合があります。
✅ このシミュレーターで確認できること
- パートで働く本人の年間手取り額の目安
- 所得税の概算
- 住民税(所得割)の概算
- 社会保険料・雇用保険料などの概算
- 社会保険の扶養に関する収入基準の目安
- 119万円・130万円・169万円・178万円・207万円などの基準との位置関係
「年収の壁」は、すべて同じ制度の基準ではありません。
税金・社会保険・配偶者控除では、それぞれ判定方法が異なります。
また、表示される「手取り総額」はパートで働く本人の手取り額の概算です。
配偶者控除・配偶者特別控除の変化によって、控除を受ける側の配偶者の所得税・住民税が増減する分は、手取り額には含めていません。
(交通費等を含む)
このシミュレーターの前提では、勤務先が51人以上で週20時間以上働き、学生ではないなど、その他の加入条件も満たす場合は、給与額にかかわらず勤務先の社会保険の対象として計算します。
- 対象想定: 本シミュレーターでは、控除を受ける側の配偶者(給与所得のみ)と同居するパート勤務の配偶者(学生を除く60歳未満)を想定しています。また、本人・配偶者ともに給与以外の所得(事業・不動産等)がないケースを対象としています。配偶者控除・配偶者特別控除については、控除を受ける側の所得条件などによって実際の控除額が異なります。本シミュレーターでは年収基準との位置関係を簡易表示しています。
- 勤務先規模: 50人以下の企業であっても、勤務先が任意特定適用事業所(労使合意済)等の場合は、短時間労働者でも勤務先の社会保険の加入対象となることがあります。
- 雇用期間等: 雇用期間に関する適用除外や例外は、本シミュレーターでは個別判定していません。
- 社会保険料・雇用保険料: 勤務先社保は厚生年金・健康保険・雇用保険等の概算(約15%)です。50人以下等で社保扶養外の場合は自前加入(国民年金年約21.5万円+国民健康保険約10%+雇用保険0.5%で仮計算)としています。なお、週20時間以上勤務の場合は社保扶養内であっても雇用保険(一般の事業の労働者負担率0.5%)の対象となります。
- 介護保険料: 40~64歳にかかる介護保険料は個別に加算していません。
- 税金計算: 2026年分の所得税(給与所得控除74万円〜・基礎控除104万円〜)および住民税(所得割)の概算です。調整控除、復興特別所得税、住民税均等割および自治体ごとの非課税基準差は考慮していません。
- 住民税の課税年度: 住民税は本来、前年所得をもとに翌年度課税されます。本シミュレーターでは年間手取りの比較をしやすくするため、入力した年収に対応する住民税相当額を同一年度として差し引いています。
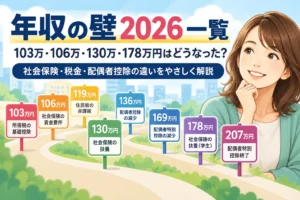
📊 2026年の主な「年収の壁」はいくら?
2026年の主な「年収の壁」を全体で見ると、次のようになります。
賃金要件【廃止】
(所得割)
配偶者特別控除
減り始める
終了
| 給与年収の目安 | 主に関係する制度 | 主な意味 |
|---|---|---|
| 106万円(賃金要件は撤廃) | 社会保険 | 月8.8万円以上という賃金要件は2026年10月に撤廃 |
| 119万円 | 住民税 | 住民税が非課税となる基本的な目安の一つ |
| 130万円 | 社会保険 | 家族の社会保険の扶養に関する代表的な収入基準 |
| 136万円 | 配偶者控除 | 配偶者控除から配偶者特別控除へ切り替わる給与収入の目安 |
| 169万円 | 配偶者特別控除 | 一定の場合、配偶者特別控除額が減り始める目安 |
| 178万円 | 所得税 | 本人の所得税がかからない基本的な給与収入の目安 |
| 207万円超 | 配偶者特別控除 | 207万円を超えると配偶者特別控除の対象外となる目安 |
💡 主な「年収の壁」の概要
ここでは概要を解説しています。詳しく知りたいかたはこちらの記事をご覧ください。
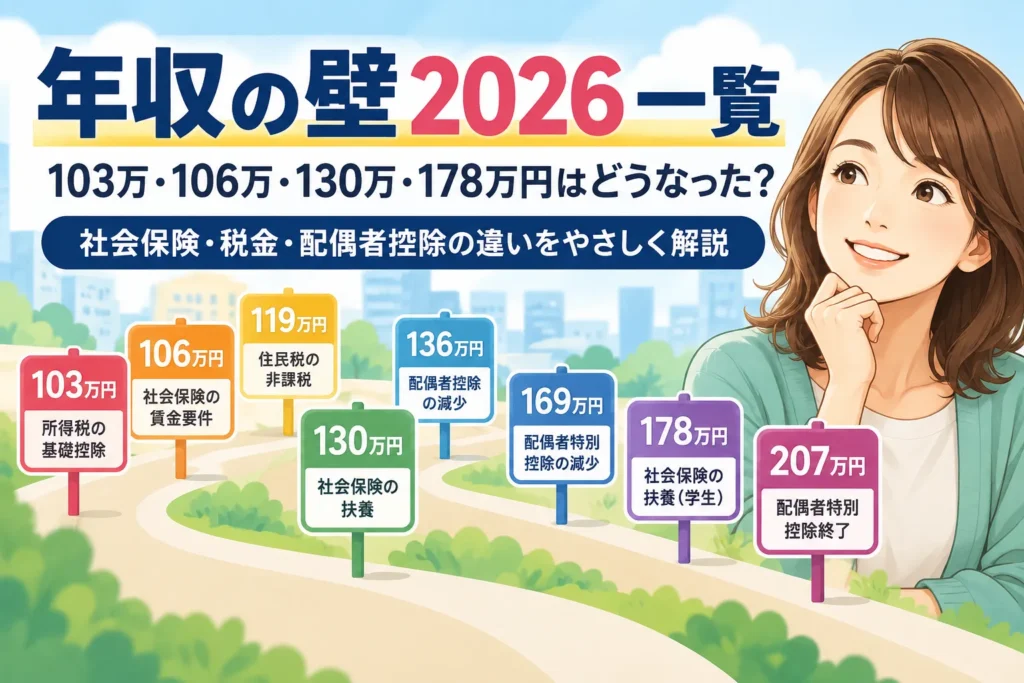
年収の壁2026一覧
103万・106万・130万・178万円はどうなった?
119万・136万・169万・207万円なども含め、社会保険・税金・配偶者控除の違いを一覧で整理しています。
💡 106万円の壁
106万円の壁は、短時間労働者が勤務先の社会保険に加入する際の月8.8万円以上という賃金要件を指していました。
この賃金要件は2026年10月に撤廃されています。
現在は年収106万円ではなく、週20時間以上・勤務先の規模などを確認することが重要です。
詳しくは、こちらの記事で解説しています。
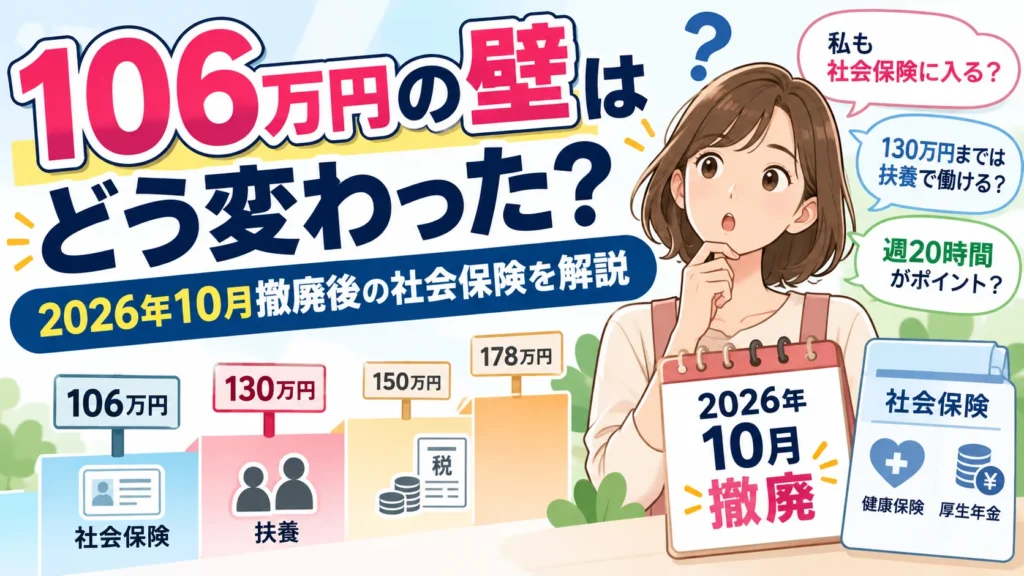
106万円の壁はどう変わった?
2026年10月撤廃後の社会保険を解説
月8.8万円以上という賃金要件の撤廃後、週20時間・勤務先の規模・130万円の壁との違いなどを詳しく解説しています。
👉 106万円の壁はどう変わった?2026年10月撤廃後の社会保険を解説
👨👩👧 130万円の壁
130万円は、家族の社会保険の扶養に関する代表的な収入基準です。
ただし、130万円未満なら必ず扶養に入れるわけではありません。
自分の勤務先で社会保険の加入条件を満たす場合は、130万円未満でも勤務先の健康保険・厚生年金に加入します。
💰 136万円・169万円・207万円の壁
この3つは、主に配偶者控除・配偶者特別控除に関係する目安です。
- 136万円:配偶者控除から配偶者特別控除へ切り替わる目安
- 169万円:配偶者特別控除額が減り始める目安
- 207万円超:配偶者特別控除の対象外となる目安
なお、シミュレーターではこれらの基準との位置関係を表示しますが、控除を受ける側の配偶者の税額そのものは計算していません。
🏠 119万円の壁
119万円は、住民税が非課税となる基本的な目安の一つです。
ただし、実際の住民税は扶養人数・各種控除・自治体などによって異なります。
また、住民税は前年の所得をもとに翌年度に課税されます。
💴 178万円の壁
給与収入だけでほかに所得がない場合、2026年分・2027年分については、178万円以下が本人の所得税がかからない基本的な目安です。
ただし、178万円を超えても、社会保険料控除などによって所得税がかからない場合があります。
⚙️ このシミュレーターの計算条件
このシミュレーターは、すべての家庭や働き方に対応した正式な税額・社会保険料計算ツールではありません。
なお、「年収を直接入力」では、年収と週の勤務時間などを別々に指定できるため、実際の時給や勤務条件では成立しにくい組み合わせも入力できます。結果は制度上の目安としてご利用ください。
主に、会社員の配偶者と同居し、パート勤務している人を想定しています。
| 項目 | シミュレーターでの扱い |
|---|---|
| 本人 | 給与以外の所得なし、学生ではない、60歳未満を基本想定 |
| 働き方 | 通常の労働者の4分の3未満の短時間勤務を想定 |
| 勤務先の社会保険等 | 健康保険・厚生年金・雇用保険などの本人負担分を合わせて約15%として概算 |
| 雇用保険 | 勤務先の社会保険に加入しないケースで、週20時間以上の場合は一般の事業の労働者負担率0.5%を別途計算 |
| 国民年金 | 2026年度の年額21万5,040円で計算 |
| 国民健康保険 | 給与年収の約10%として仮計算 |
| 住民税 | 所得割を中心に概算。均等割などは含めない |
| 介護保険 | 40~64歳にかかる介護保険料は個別に加算しない |
| 配偶者控除等 | 169万円・207万円などの年収基準との位置関係のみ表示。控除を受ける側の配偶者の税額は計算しない |
| 手取り額 | パートで働く本人の概算。配偶者側の税額の増減は含めない |
⚠️ 40~64歳の方
40~64歳の方は、実際には介護保険料の負担が加わり、シミュレーターより手取りが少なくなる場合があります。
また、国民健康保険料は自治体・前年所得・世帯構成などによって大きく異なります。
雇用期間に関する適用除外や例外、任意特定適用事業所なども個別には完全判定していません。
本シミュレーターは、年収や働き方を変えた場合に、本人の手取りや社会保険の負担がどう変わりそうかを比較するための目安としてご利用ください。
❓ よくある質問
-
🚃 なぜ交通費を入力するの?
-
交通費は、税金では一定額まで非課税ですが、社会保険の扶養判定では収入に含めて考えるためです。
2026年4月からの労働契約に基づく扶養認定では、労働条件通知書などに記載された賃金を使って年間収入を判断します。
この賃金には諸手当・賞与も含まれ、日本年金機構は「通勤手当有」などと記載されていて金額が不明確な場合、本取り扱いによる年間収入判定ができない場合があると案内しています。そのため、このシミュレーターでは交通費を別に入力できるようにしています。
-
👤 控除を受ける側の配偶者の年収が高い場合は?
-
このシミュレーターでは、169万円・207万円など、配偶者控除・配偶者特別控除に関係する年収基準との位置関係を表示していますが、控除を受ける側の配偶者本人の所得税・住民税は計算していません。
配偶者控除・配偶者特別控除の実際の控除額は、控除を受ける人の合計所得金額によって変わります。
控除を受ける人の合計所得金額が900万円を超えると控除額が小さくなり、1,000万円を超えると配偶者控除・配偶者特別控除の対象外となります。
したがって、表示される169万円・207万円は、配偶者側の税額計算結果ではなく、制度上の年収基準との位置関係として確認してください。
-
📅 年の途中で時給や勤務時間が変わった場合は?
-
「時給 × 週の勤務時間」モードは、入力した働き方が1年間続くものとして年収を計算します。
年の途中で時給や勤務時間が変わった場合は、その年に実際に受け取る見込みの給与総額を計算し、「年収を直接入力」する方法のほうが実態に近くなります。
ただし、社会保険への加入は年収だけで決まるわけではありません。週の所定労働時間や勤務先の規模なども別に確認してください。
-
🔎 シミュレーターと実際の手取りが違うことはある?
-
あります。
健康保険料率、年齢、介護保険料、自治体、前年所得、世帯構成、勤務先、所得控除などによって、実際の負担額は変わります。
特に国民健康保険料や住民税は地域差・個人差が大きくなります。
また、本シミュレーターの「手取り総額」はパートで働く本人の概算であり、配偶者控除・配偶者特別控除の変化による配偶者側の税負担増減は含みません。
📘 【参考】106万円の壁について詳しく知りたい方へ
2026年10月から「106万円の壁」がどう変わったのか、社会保険の加入条件や130万円の壁との違いについては、こちらの記事で詳しく解説しています。
「なぜ106万円ではなく週20時間が重要になったのか」「130万円未満でも社会保険に入るのはどんな場合か」を詳しく知りたい方は、あわせてご覧ください。
参考・出典
- 日本年金機構「2026(令和8)年10月に社会保険の短時間労働者に係る賃金要件が撤廃されました」
- 日本年金機構「労働契約内容による年間収入での被扶養者の認定の取り扱いについて」
- 横浜市「令和8年度税制改正(さらなる年収の壁への対応)のよくある質問」
- 国税庁「No.1800 パート収入はいくらまで所得税がかからないか」
- 国税庁「No.1191 配偶者控除」
- 国税庁「No.1195 配偶者特別控除」


Lifetrixでは、金融機関向けシステム開発に20年以上携わった経験を生かし、資産管理サービス「iNFINITY Life」と高齢者見守りサービス「みまもライフ」を企画・開発しています。こうした実務経験と保有資格、公的機関の資料をもとに、資産管理・相続、高齢の親の見守りについて、分かりやすい情報を発信しています。
主な編集・執筆担当者の保有資格:応用情報技術者/2級ファイナンシャル・プランニング技能士/証券外務員一種