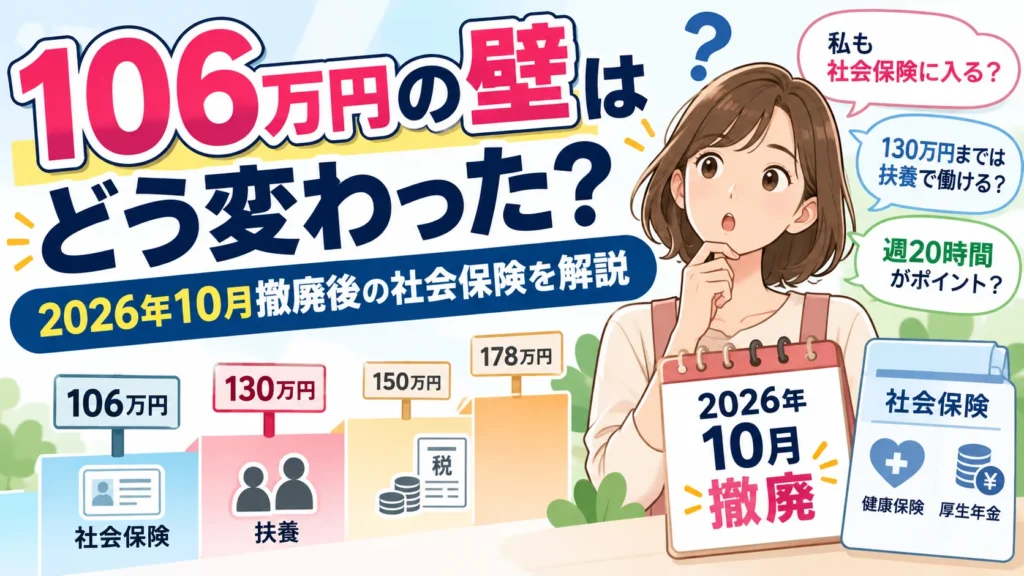
106万円の壁はどう変わった?2026年10月撤廃後の社会保険を解説
 LifeTrix編集部
📑目次
🧮 まず、自分の場合を確認したい方へ
「制度の説明より、自分の場合を先に知りたい」という方は、年収の壁シミュレーター2026を利用できます。
年収・週の労働時間・勤務先の規模などを入力すると、社会保険や税金、手取り額の目安を確認できます。
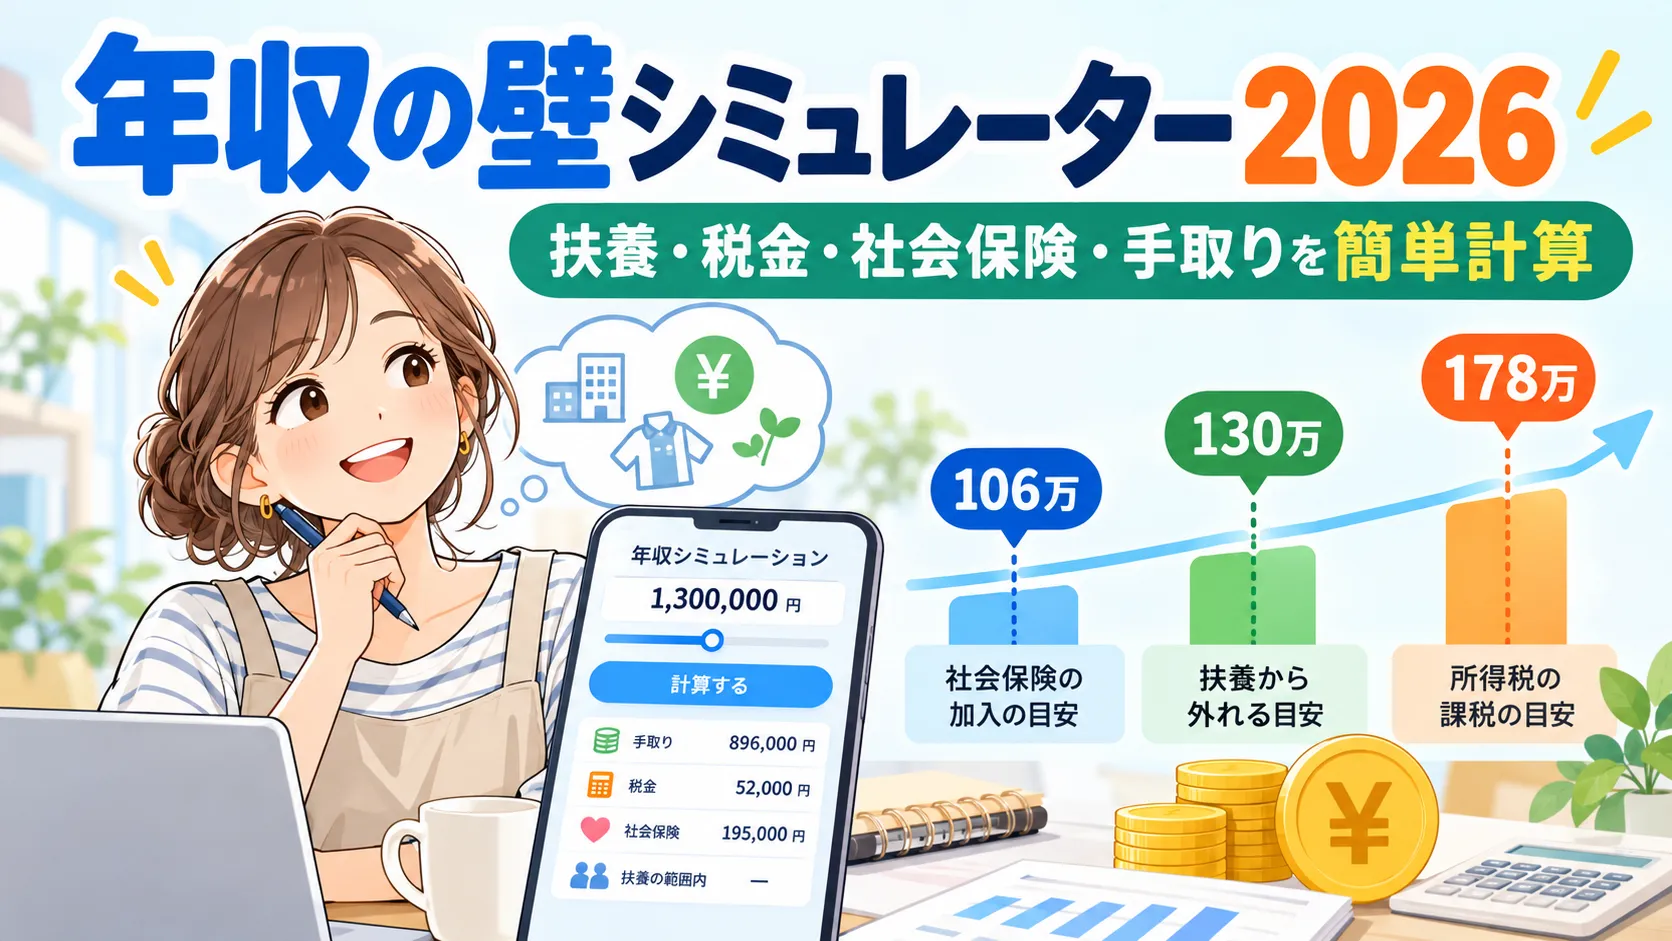
年収の壁シミュレーター2026
年収や週の勤務時間、勤務先の規模などを入力すると、
扶養・社会保険・税金・手取り額の目安を簡単に確認できます。
「自分の場合はどうなる?」と気になる方は、こちらからシミュレーションしてみてください。
🧩 106万円の壁はどう変わった?まず知っておきたいポイント
🔄 106万円の壁は2026年10月からどう変わった?
これまで、一定のパート・アルバイトが勤務先の健康保険・厚生年金に加入する条件の一つとして、「所定内賃金が月8万8,000円以上」という条件がありました。
月8万8,000円を12か月分にすると105万6,000円になることから、一般に「106万円の壁」と呼ばれてきました。
この月8万8,000円以上という賃金要件が、2026年10月1日に撤廃されました。
| 主な条件 | 2026年9月まで | 2026年10月から |
|---|---|---|
| 週の所定労働時間 | 20時間以上 | 20時間以上 |
| 賃金 | 月8.8万円以上 | 撤廃 |
| 企業規模 | 原則51人以上 | 原則51人以上 |
| 学生 | 原則対象外 | 原則対象外 |
なくなったのは、「月8万8,000円以上」という賃金条件です。
「106万円の壁がなくなった=社会保険に加入しなくてよくなった」という意味ではありません。
むしろ今後は、年収106万円よりも週の所定労働時間や勤務先の規模を確認することが重要になります。
✅ まず何を確認すればいい?
2026年10月以降は、次の順番で確認すると分かりやすくなります。
確認順
- 正社員など通常の労働者の4分の3以上働いているか
- 4分の3未満なら、週の所定労働時間が20時間以上か
- 勤務先が短時間労働者の社会保険の対象となる規模か
- 学生に該当しないか
- 勤務先の社会保険の対象にならず、家族の扶養に入りたい場合は130万円の基準も確認する
2027年9月までは、原則として厚生年金保険の被保険者数が51人以上の企業等で、週の所定労働時間が20時間以上などの条件を満たす短時間労働者が対象です。
なお、雇用期間については短時間労働者だけの条件ではなく、一般の適用ルールがあります。2か月以内の契約でも、更新が予定されているなど2か月を超えて雇用される見込みがある場合は、社会保険の加入対象となることがあります。
📏 正社員の「4分の3以上」働いている場合は別
最初に確認したいのが、いわゆる4分の3基準です。
正社員など通常の労働者と比べて、週の所定労働時間と1か月の所定労働日数がそれぞれ4分の3以上なら、原則として健康保険・厚生年金の加入対象です。
例えば、正社員が週40時間働く職場なら、週30時間以上が一つの目安になります。
この場合は、「週20時間」「51人以上」という短時間労働者向けの基準を確認する前に、4分の3基準で社会保険の対象になります。
⏱️ 4分の3未満なら「週20時間」を確認
4分の3未満で働いている人は、まず週20時間以上かを確認します。
ここでいう週20時間は、原則として実際に働いた時間ではなく、雇用契約書や就業規則などで定められている週の所定労働時間です。
💡 1日5時間 × 週4日 = 週20時間
なら、週20時間以上に該当します。
ただし、契約上は週20時間未満でも、実際の労働時間が2か月連続で週20時間以上となり、その状態が今後も続くと見込まれる場合には、3か月目から社会保険の対象となる取り扱いがあります。
残業やシフト変更などによって、実際の勤務時間が恒常的に増えている人は注意しましょう。
🏢 「51人以上」は会社にいる全員の人数ではない
2027年9月までは、短時間労働者への社会保険の適用について、原則として厚生年金保険の被保険者数が51人以上の企業等が対象です。
ここでいう51人は、「パートやアルバイトも含めて、会社に51人いれば対象」という単純な数え方ではありません。
企業規模の判定では、原則として厚生年金保険の被保険者数を確認します。法人の場合は、店舗単位ではなく法人全体で判断されます。
💡 「自分が働いている店舗には30人しかいないから対象外」とは限りません。
チェーン店などでは法人全体で対象となる場合があるため、分からないときは勤務先の総務・人事担当者などに確認しましょう。
👀 3つの例で見るとどうなる?
制度だけでは分かりにくいため、具体例で比べてみます。
| ケース | 働き方 | 2026年10月時点の考え方 |
|---|---|---|
| Aさん | 週18時間 厚生年金保険の被保険者数100人の会社 | 原則、週20時間の条件を満たさない |
| Bさん | 週22時間 厚生年金保険の被保険者数30人の会社 | 原則、企業規模の条件を満たさない。 ただし任意特定適用事業所などは別 |
| Cさん | 週20時間 年収130万円未満 厚生年金保険の被保険者数100人の会社 | その他の条件も満たせば、 130万円未満でも勤務先の社会保険に加入 |
※Cさんは、地域別最低賃金以上となる賃金設定で年収130万円未満となるケースを想定しています。
※いずれも正社員等の4分の3未満で働き、学生ではないなど、ほかの条件を満たすケースを想定しています。
⚖️ 106万円・130万円など「年収の壁」の違い
📊 年収の壁をざっくり見ると?
「年収の壁」には、社会保険だけでなく、住民税・所得税・配偶者控除などに関するものもあります。
年収の壁をざっくり見るとこうなります
賃金要件【廃止】
(所得割)
配偶者特別控除
減り始める
終了
※2026年10月時点の主な目安です。実際の税額や社会保険料は、年齢・自治体・勤務先・交通費・その他の条件によって異なります。
今回の記事で中心となるのは、106万円と130万円です。
(119万円・136万円・169万円・178万円・207万円などは、税金や配偶者控除に関係する別の目安です。)
119万円・136万円・169万円・178万円・207万円など、ほかの「年収の壁」もまとめて確認したい方は、こちらの記事をご覧ください。
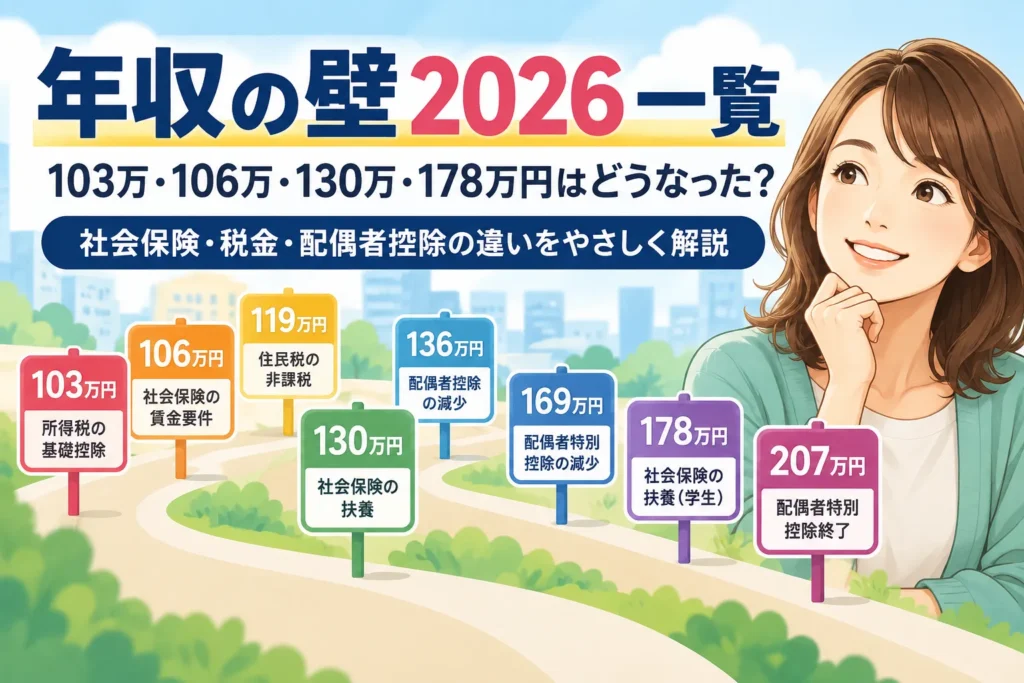
年収の壁2026一覧
103万・106万・130万・178万円はどうなった?
119万・136万・169万・207万円なども含め、社会保険・税金・配偶者控除の違いを一覧で整理しています。
⚖️ 106万円の壁がなくなっても130万円の壁は残る
| 106万円の壁 | 130万円の壁 | |
|---|---|---|
| 主な内容 | 自分の勤務先の社会保険 | 家族の社会保険の扶養 |
| 2026年10月 | 賃金要件を撤廃 | 基準は残る |
| 主に確認するもの | 週20時間・企業規模など | 年間収入など |
勤務先で健康保険・厚生年金の加入条件を満たしていれば、年収130万円未満でも自分の勤務先の社会保険に加入します。
「130万円未満なら必ず家族の扶養に入れる」とは限りません。
まず勤務先の社会保険に入る条件を満たしているかを確認し、その対象にならない場合に130万円の扶養基準を確認すると整理しやすくなります。
📌 130万円の判定方法も2026年4月から一部変更
2026年4月から、社会保険の扶養に入る際の年間収入について、労働条件通知書などの契約内容から見込まれる収入をもとに判断する取り扱いが始まりました。
130万円という基準自体が変わったわけではありません。なお、判定する収入には諸手当や賞与も含まれます。
💡 「130万円が引き上げられた」のではなく、判定方法が一部変わったと考えると分かりやすいです。
👪 19~22歳の「150万円」は配偶者には適用されない
2025年10月から、19~22歳の被扶養者は一定の場合、年間収入要件が150万円未満になりました。
ただし、配偶者は対象外です。夫や妻の扶養については、この150万円基準は適用されません。
💰 社会保険に入ると手取りや制度はどう変わる?
💰 社会保険に入ると手取りはどれくらい変わる?
勤務先の社会保険に加入すると、健康保険・厚生年金・雇用保険などの負担が発生します。
40歳未満の人なら、本人負担は給与の15%前後が一つの目安です。
例えば月収12万円なら、月1万8,000円前後の負担となります。
ただし、実際の金額は年齢や加入する健康保険などによって異なり、40~64歳では介護保険料も加わります。
一方で、厚生年金によって将来の年金額が増えるほか、健康保険の保障も受けられるため、手取りだけでなく保障面も含めて考えることが大切です。
🛡️ 2026年10月から負担を軽くできる制度も開始
2026年10月から、一定の短時間労働者を対象に「保険料調整制度」が始まりました。
対象となる場合は、事業主が保険料を追加負担することで、通算3年間、本人の保険料負担を軽減できます。
ただし、すべての会社・従業員が対象ではなく、勤務先や標準報酬月額などに条件があります。該当しそうな場合は勤務先に確認しましょう。
📈 今後、社会保険の対象はどう広がる?
50人以下の会社でも今後は対象が広がる
短時間労働者の社会保険については、企業規模の条件が今後段階的に縮小されます。
| 時期 | 対象となる企業規模 |
|---|---|
| 2027年9月まで | 51人以上 |
| 2027年10月~ | 36人以上 |
| 2029年10月~ | 21人以上 |
| 2032年10月~ | 11人以上 |
| 2035年10月~ | 企業規模要件を撤廃 |
現在は勤務先が50人以下だから対象外という人も、今後の制度変更には注意が必要です。
❓ よくある質問
-
106万円の壁は完全になくなった?
-
一般に「106万円の壁」と呼ばれてきた月8万8,000円以上という賃金要件は、2026年10月に撤廃されました。
ただし、週20時間以上、勤務先の規模、学生ではないことなど、ほかの条件は残っています。
-
契約では週18時間でも、毎週のように20時間を超えて働いていたら?
-
契約上の勤務時間が週20時間未満でも、実際の労働時間が2か月連続で週20時間以上となり、その状態が続くと見込まれる場合には、3か月目から加入対象となる取り扱いがあります。
-
130万円未満なら家族の扶養に入れる?
-
必ずではありません。
自分の勤務先で社会保険の加入条件を満たせば、130万円未満でも勤務先の健康保険・厚生年金に加入します。また、扶養認定では本人の収入だけでなく、扶養者との収入関係なども確認されます。
-
社会保険に入ったら手取りは必ず大きく減る?
-
加入直後は、健康保険料や厚生年金保険料などの本人負担が始まるため、手取りが減るケースがあります。
一方で、厚生年金による将来の年金額の増加や、健康保険による保障の充実などがあります。勤務先によっては、2026年10月から始まった保険料調整制度を利用できる場合もあります。
✅ まとめ|これからは「106万円」だけでなく週の勤務時間を確認しよう
2026年10月から、短時間労働者の社会保険加入条件にあった、106万円の壁(月8万8,000円以上という賃金要件)が撤廃されました。
今後は「年収106万円を超えるか」だけで働き方を決めるのではなく、週の勤務時間・勤務先の規模・自分の勤務先の社会保険に入る条件を満たすかを確認することが重要です。
また、106万円の賃金要件がなくなっても、130万円の扶養基準は別の制度として残っています。
「自分の働き方だと社会保険に入る?」「手取りはいくらくらい?」という方は、年収の壁シミュレーター2026も利用してみてください。
参考・出典
- 日本年金機構「2026(令和8)年10月に社会保険の短時間労働者に係る賃金要件が撤廃されました」
- 厚生労働省「社会保険加入の要件」
- 厚生労働省「パート・アルバイトの方への社会保険の適用について」
- 厚生労働省「短時間労働者への被用者保険の適用拡大に関する資料」
- 日本年金機構「労働契約内容による年間収入での被扶養者の認定の取り扱いについて」
- 日本年金機構「19歳以上23歳未満の方の被扶養者認定における年間収入要件が変わります」
- 日本年金機構「保険料調整制度とは」


Lifetrixでは、金融機関向けシステム開発に20年以上携わった経験を生かし、資産管理サービス「iNFINITY Life」と高齢者見守りサービス「みまもライフ」を企画・開発しています。こうした実務経験と保有資格、公的機関の資料をもとに、資産管理・相続、高齢の親の見守りについて、分かりやすい情報を発信しています。
主な編集・執筆担当者の保有資格:応用情報技術者/2級ファイナンシャル・プランニング技能士/証券外務員一種